








W trzecim kwartale roku można już dostrzec wpływ Covid-19 na wyniki rynku biurowego. O ile pierwsza połowa roku napędzona była negocjacjami rozpoczętymi jeszcze przed pandemią, to obecne dane widocznie już pokazują spowolnienie na rynku. Należy przy tym zaznaczyć, że największych zmian w aktywnościach zarówno deweloperów, jak i najemców oczekujemy w kolejnym roku.
Jednym ze wskaźników, który w pewien sposób odzwierciadla obecny nastrój niepewności i oczekiwania jest popyt. Od lipca do września 2020 roku zdecydowanie osłabło zainteresowanie najemców, którzy w ciągu kwartału wynajęli najmniej powierzchni biurowej od dekady – zaledwie 113 000 m kw. (w I połowie roku było to ok. 334 000 m kw.). Dla porównania analogiczny kwartał w ubiegłym roku zanotował rekordowo wysoki popyt na poziomie 284 000 m kw., ale jednocześnie należy tutaj wspomnieć, że część zasług we wspaniałych wynikach najmu za trzy kwartały ub.r. trzeba przypisać kilku dużym transakcjom. Tak niski wskaźnik popytu nie bez przyczyny związany jest z pandemią oraz niepewnością na rynku. Najemcy świadomie wstrzymują podejmowanie długofalowych decyzji, skłaniając się raczej do pozostania w biurze, które do tej pory zajmowali, niż wynajmowanie przestrzeni w nowej lokalizacji czy ekspansja dodatkowej powierzchni.
Interesująca jest również zmiana w strukturze podpisanych umów. Niemal połowa wynajętej w III kwartale powierzchni w Warszawie stanowiły renegocjacji wcześniejszych umów najmu. Tak wysoki wynik dotychczas niespotykany w historii stołecznego rynku biurowego jest potwierdzeniem, że najemcy wybierają bezpieczniejszą opcję i zostają w dotychczasowych lokalizacjach. Dla porównania w okresie I-III kwartał 2019 roku renegocjacje stanowiły 35% wolumeny transakcji, co wówczas było rekordowym wynikiem. Dodatkowym sygnałem płynącym z rynku, a wskazującym na ograniczenie zainteresowania nową powierzchnią jest zdecydowany spadek udziału umów pre-let, które w minionym kwartale wyniosły zaledwie 4% wolumenu popytu (średnia dla pierwszych trzech kwartałów ub.r. to 27%).
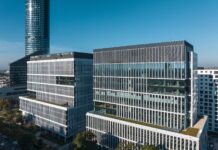
Biorąc pod uwagę podaż nowej powierzchni biurowej, to w III kwartale 2020 roku do użytku oddano ponad 131 000 m kw. w ramach sześciu projektów. Zestawiając to z pierwszym półroczem kiedy w ramach 4 inwestycji na rynek warszawski trafiło 107 000 m kw. nowej powierzchni, wynik jest wysoki. Aktualnie w budowie pozostaje ponad 650 000 m kw. Największymi projektami dostarczonymi na stołeczny rynek w ostatnich trzech miesiącach były: kompleks The HUB (dwa budynki) należący do Ghelamco Poland, który łącznie oferuje ok. 89 000 m kw. biur oraz budynek Biura przy Warzelni kompleksu Browary Warszawskie (24 000 m kw.), zrealizowany przez Echo Investment. Mniej optymistyczny wydaje się wskaźnik komercjalizacji nowych budynków. Projekty ukończone w III kwartale w momencie oddania do użytku były zabezpieczone umowami w 66%, podczas gdy budynki ukończone w pierwszej połowie roku były niemal w pełni wynajęte. Za sprawą wysokiej nowej podaży, całkowite istniejące zasoby biurowe w Warszawie na koniec września 2020 roku przekroczyły 5,8 mln m kw.
Spadek aktyw